Domain public-procurement.de kaufen?
Wir ziehen mit dem Projekt
public-procurement.de um.
Sind Sie am Kauf der Domain
public-procurement.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain public-procurement.de kaufen?
Wie wird Veräußerungsgewinn versteuert?
Veräußerungsgewinne werden in der Regel als Kapitalerträge behandelt und unterliegen daher der Kapitalertragsteuer. Diese beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge und Freigrenzen, bis zu denen Veräußerungsgewinne steuerfrei bleiben können. Zudem gibt es spezielle Regelungen für bestimmte Arten von Veräußerungsgewinnen, wie zum Beispiel bei Immobilienverkäufen. Es ist daher ratsam, sich im Vorfeld über die steuerlichen Konsequenzen von Veräußerungsgewinnen zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
Was gehört zum Veräußerungsgewinn?
Zum Veräußerungsgewinn gehören alle Gewinne, die aus dem Verkauf von Vermögenswerten wie Aktien, Immobilien oder Unternehmensanteilen erzielt werden. Dieser Gewinn wird in der Regel durch die Differenz zwischen dem Verkaufspreis und dem ursprünglichen Anschaffungspreis des Vermögenswerts berechnet. Auch eventuelle Veräußerungskosten wie Maklergebühren oder Notarkosten können den Veräußerungsgewinn beeinflussen. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen, da er steuerpflichtig sein kann und in der Steuererklärung angegeben werden muss. Daher ist es ratsam, sich im Vorfeld über die steuerlichen Regelungen und Freibeträge in Bezug auf Veräußerungsgewinne zu informieren. **

Ähnliche Suchbegriffe für Veräußerungsgewinn
Top-Angebote
Produkte zum Begriff Veräußerungsgewinn:
-
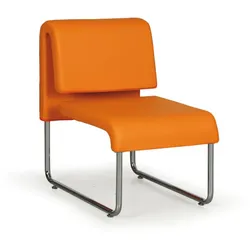
Sofa PUBLIC, grauDesign-Relax-Sofa kann in Empfansgräumen, Konferenzräumen, Warteräumen, Flughäfen, Rezeptionen benutzt werden die widerständige Polsterung Material: PU-Schaum Gestell ist aus verchromtem Stahl gefertigt feste und stabile Kontruktion154,22 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Revision der Beschaffung von Softwarelizenzen und SicherheitsdienstleistungenRevision der Beschaffung von Softwarelizenzen und Sicherheitsdienstleistungen , Effektive und transparente Beschaffungsprozesse sind in einer zunehmend komplexen Geschäftswelt entscheidende Erfolgsfaktoren. Erarbeitet vom DIIR-Arbeitskreis "Revision der Beschaffung", entwickelt dieser Band für zwei besonders sicherheitskritische Prüfungsbereiche mit zugleich oft hohem Optimierungspotenzial jeweils passgenaue Prüfungsleitfäden. - Beschaffung und Management von Softwarelizenzen etwa mit Blick auf Risiken der Über- und Unterlizenzierung, von Lizenzverstößen, IT-sicherheitsrelevanten oder operativen Schwachstellen u.a. - Beschaffung und Management von Sicherheitsdienstleistungen: mit Fokus z.B. auf der Auswahl, Beauftragung und Kontrolle externer Dienstleister, der Einhaltung von Qualifikations- und Rechtsstandards, Besonderheiten des öffentlichen Vergaberechts u.a. Unverzichtbare Werkzeuge, um in Zeiten hoher Relevanz von Cybersicherheit, Datenschutz und effizientem Ressourcenmanagement als Unternehmen wettbewerbsfähig und regelkonform zu bleiben. , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20250409, Titel der Reihe: DIIR-Forum#63#, Redaktion: Diir - Deutsches Institut Für Interne Revision E. V., Seitenzahl/Blattzahl: 76, Keyword: Beschaffung; Revision; Sicherheitsdienstleistungen; Softwarelizenzen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: TB/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 235, Breite: 158, Höhe: 6, Gewicht: 146, Produktform: Kartoniert,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
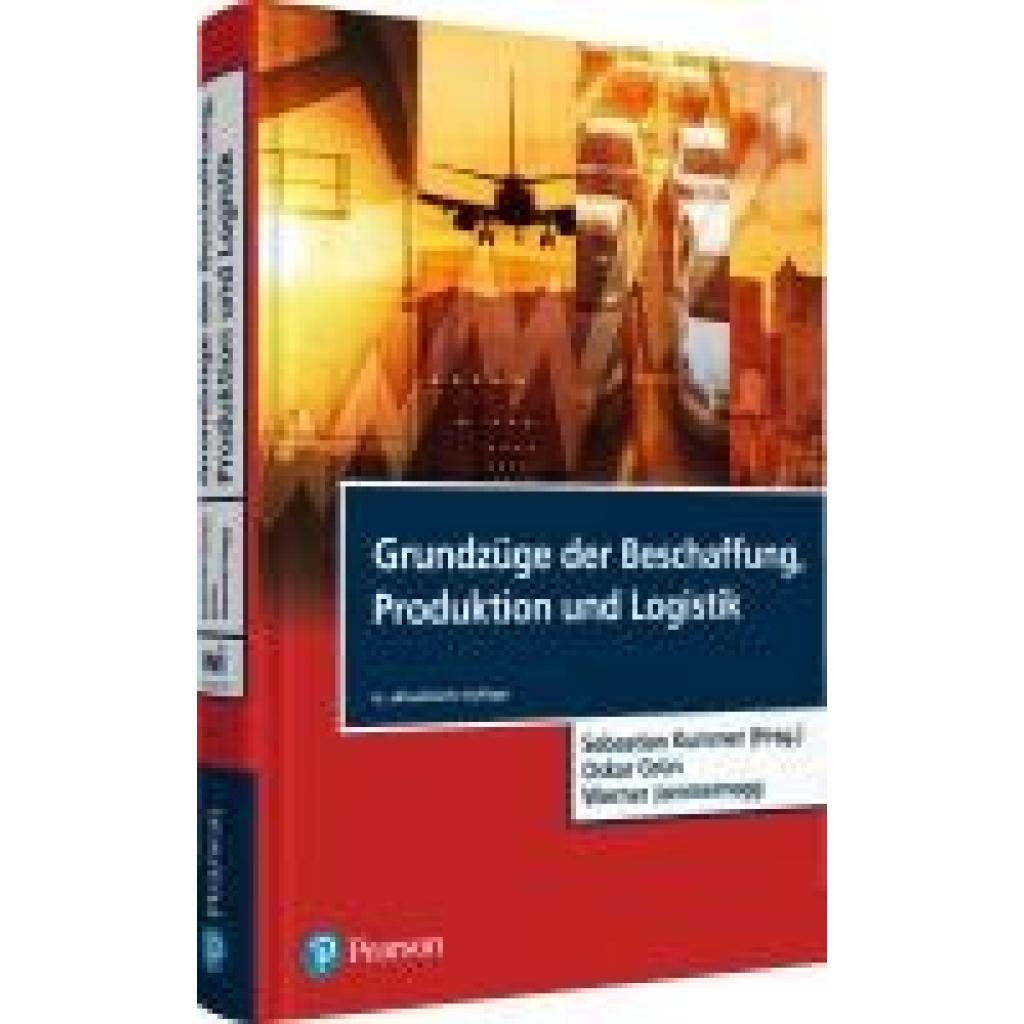
Kummer, Sebastian: Grundzüge der Beschaffung, Produktion und LogistikGrundzüge der Beschaffung, Produktion und Logistik , Das etablierte Lehrbuch führt Sie ausgehend von aktuellen Herausforderungen für Unternehmen in die Grundlagen der betrieblichen Leistungserstellung sowie in die betrieblichen Teilbereiche Beschaffung, Produktion und Logistik ein, die die Autoren sowohl aus institutioneller als auch aus prozessorientierter Sichtweise behandeln. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., aktualisierte Auflage, Erscheinungsjahr: 20181201, Produktform: Leinen, Titel der Reihe: Pearson Studium - Economic BWL##, Autoren: Kummer, Sebastian~Grün, Oskar~Jammernegg, Werner, Auflage: 19004, Auflage/Ausgabe: 4., aktualisierte Auflage, Seitenzahl/Blattzahl: 488, Themenüberschrift: BUSINESS & ECONOMICS / Production & Operations Management, Keyword: Beschaffung; Einkauf; Lagerhaltung; Logistik; Operations Management; Produktion; Produktionsmanagement; SCM; Supply Chain Management, Fachschema: Beschaffung~Einkauf - Einkäufer~Logistikmanagement~Management / Logistikmanagement~Produktionsmanagement~Management / Supply Management~SCM~Supply Chain Management - SCM ~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Distributions-, Lager- und Logistikmanagement~Makroökonomie~Management: Produktion und Qualitätskontrolle~Business process / operations management, Bildungszweck: für die Hochschule, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Einkaufs- und Supply-Management, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Pearson Studium, Verlag: Pearson Studium, Verlag: Pearson Studium ein Imprint von Pearson Deutschland, Länge: 170, Breite: 243, Höhe: 30, Gewicht: 976, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783868940930 9783827373519 9783827372277, Herkunftsland: NIEDERLANDE (NL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 105064739,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie wird der Veräußerungsgewinn berechnet?
Der Veräußerungsgewinn wird berechnet, indem man den Verkaufspreis eines Vermögenswerts abzüglich des Anschaffungspreises und eventueller Veräußerungskosten nimmt. Der Anschaffungspreis umfasst alle Kosten, die für den Erwerb des Vermögenswerts angefallen sind, wie z.B. Kaufpreis, Maklergebühren oder Renovierungskosten. Zu den Veräußerungskosten zählen beispielsweise Maklerprovisionen, Werbekosten oder Notargebühren. Der Veräußerungsgewinn ist somit der Betrag, den man nach Abzug aller Kosten und Gebühren aus dem Verkauf eines Vermögenswerts erzielt. **
-
Wie hoch ist der Veräußerungsgewinn?
Um den Veräußerungsgewinn zu berechnen, muss zunächst der Verkaufspreis des Gegenstands abzüglich der Anschaffungskosten ermittelt werden. Die Anschaffungskosten umfassen den ursprünglichen Kaufpreis des Gegenstands sowie eventuelle Anschaffungsnebenkosten wie Maklergebühren oder Notarkosten. Der Veräußerungsgewinn ist dann die Differenz zwischen dem Verkaufspreis und den Anschaffungskosten. Dieser Gewinn kann steuerpflichtig sein, je nachdem wie lange der Gegenstand im Besitz war und ob es sich um ein privates oder geschäftliches Vermögen handelt. Daher ist es wichtig, den Veräußerungsgewinn korrekt zu berechnen, um eventuelle steuerliche Auswirkungen zu berücksichtigen. **
-
Wie berechnet sich der Veräußerungsgewinn?
Der Veräußerungsgewinn berechnet sich durch die Differenz zwischen dem Verkaufspreis eines Vermögenswerts und den Anschaffungskosten. Die Anschaffungskosten umfassen alle Ausgaben, die für den Erwerb des Vermögenswerts angefallen sind, wie zum Beispiel der Kaufpreis, Maklergebühren oder Renovierungskosten. Von diesem Betrag werden dann noch eventuelle Veräußerungskosten abgezogen, wie beispielsweise Maklerprovisionen oder Inseratskosten. Der verbleibende Betrag ist der Veräußerungsgewinn, der versteuert werden muss. Es ist wichtig, alle relevanten Kosten und Gebühren bei der Berechnung des Veräußerungsgewinns zu berücksichtigen, um eine genaue Einschätzung des tatsächlichen Gewinns zu erhalten. **
-
Wie hoch wird Veräußerungsgewinn versteuert?
Wie hoch der Veräußerungsgewinn versteuert wird, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Vermögensgegenstands, der Haltefrist und dem persönlichen Steuersatz. Bei privaten Veräußerungsgeschäften wie dem Verkauf von Immobilien oder Wertpapieren fällt in der Regel die sogenannte Spekulationssteuer an. Diese beträgt 25% des erzielten Gewinns, wenn der Gegenstand weniger als ein Jahr gehalten wurde. Bei einer Haltefrist von über einem Jahr fällt keine Spekulationssteuer an, sondern der Gewinn unterliegt der Einkommensteuer. Es ist ratsam, sich vor einem Verkauf über die steuerlichen Konsequenzen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren. **

Wann ist der Veräußerungsgewinn zu versteuern?
Der Veräußerungsgewinn ist in der Regel zu versteuern, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Aktien oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht entsteht also, wenn ein Veräußerungsgeschäft einen Gewinn erwirtschaftet. Die genauen steuerlichen Regelungen können je nach Land und Art des Vermögensgegenstandes variieren. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen und die Steuerpflicht fristgerecht zu erfüllen, um mögliche Strafen oder Nachzahlungen zu vermeiden. Steuerberater oder Finanzexperten können bei Fragen zur Versteuerung von Veräußerungsgewinnen weiterhelfen. **
Wann muss der Veräußerungsgewinn versteuert werden?
Der Veräußerungsgewinn muss in der Regel versteuert werden, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Wertpapiere oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht tritt ein, wenn der Verkauf innerhalb der Spekulationsfrist stattfindet, die je nach Art des Vermögensgegenstandes unterschiedlich lang sein kann. In Deutschland beträgt die Spekulationsfrist in der Regel ein Jahr. Der Veräußerungsgewinn wird dann mit dem persönlichen Steuersatz des Steuerpflichtigen besteuert. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die je nach Land und individueller Situation gelten können. **
Top-Angebote
Produkte zum Begriff Veräußerungsgewinn:
-
GRAFOTTOGMBH Substrat-Set EcoPure Public mit PureSorp Public 16987010Substrat-Set (besteht aus einem Filtersack + Gleitmittel für den Schlammeimer) Herstellerinformationen Hersteller OTTO GRAF GMBH Anschrift CARL-ZEISS-STR. 2-6, 79331 TENINGEN Email team-west@graf.info Telefon 07641/5890562,49 €*Versand: 29,99 €Sichere Weiterleitung zum Anbieter
-
MigrationWiz Public FolderMigrationWiz Public Folder: Neue Funktion für schnellere Datenmigration vorgestellt Datenmigration von Public Folders stellt viele IT-Teams vor erhebliche Herausforderungen, jedoch bietet der MigrationWiz Public Folder (100017) eine leistungsstarke Lösung für dieses Problem. Dieses spezialisierte Tool wurde entwickelt, um Public Folder Daten schnell, sicher und nahtlos zu übertragen. Besonders bemerkenswert ist, dass Unternehmen während des gesamten Migrationsprozesses keinerlei Ausfallzeiten für ihre Nutzer erleben. Die BitTitan MigrationWiz Public Folder Migration vereinfacht den komplexen Prozess der Datenübertragung zwischen verschiedenen Plattformen erheblich. Dank seiner cloudbasierten Architektur gewährleistet das Tool zuverlässige und schnelle Migrationen. Darüber hinaus bietet MigrationWiz flexible Optionen für die Übertragung von Public Folders, entweder auf Root-Ebene oder ...135,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sofa PUBLIC, grauDesign-Relax-Sofa kann in Empfansgräumen, Konferenzräumen, Warteräumen, Flughäfen, Rezeptionen benutzt werden die widerständige Polsterung Material: PU-Schaum Gestell ist aus verchromtem Stahl gefertigt feste und stabile Kontruktion154,22 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird Veräußerungsgewinn versteuert?
Veräußerungsgewinne werden in der Regel als Kapitalerträge behandelt und unterliegen daher der Kapitalertragsteuer. Diese beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge und Freigrenzen, bis zu denen Veräußerungsgewinne steuerfrei bleiben können. Zudem gibt es spezielle Regelungen für bestimmte Arten von Veräußerungsgewinnen, wie zum Beispiel bei Immobilienverkäufen. Es ist daher ratsam, sich im Vorfeld über die steuerlichen Konsequenzen von Veräußerungsgewinnen zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Was gehört zum Veräußerungsgewinn?
Zum Veräußerungsgewinn gehören alle Gewinne, die aus dem Verkauf von Vermögenswerten wie Aktien, Immobilien oder Unternehmensanteilen erzielt werden. Dieser Gewinn wird in der Regel durch die Differenz zwischen dem Verkaufspreis und dem ursprünglichen Anschaffungspreis des Vermögenswerts berechnet. Auch eventuelle Veräußerungskosten wie Maklergebühren oder Notarkosten können den Veräußerungsgewinn beeinflussen. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen, da er steuerpflichtig sein kann und in der Steuererklärung angegeben werden muss. Daher ist es ratsam, sich im Vorfeld über die steuerlichen Regelungen und Freibeträge in Bezug auf Veräußerungsgewinne zu informieren. **
-
Wie wird der Veräußerungsgewinn berechnet?
Der Veräußerungsgewinn wird berechnet, indem man den Verkaufspreis eines Vermögenswerts abzüglich des Anschaffungspreises und eventueller Veräußerungskosten nimmt. Der Anschaffungspreis umfasst alle Kosten, die für den Erwerb des Vermögenswerts angefallen sind, wie z.B. Kaufpreis, Maklergebühren oder Renovierungskosten. Zu den Veräußerungskosten zählen beispielsweise Maklerprovisionen, Werbekosten oder Notargebühren. Der Veräußerungsgewinn ist somit der Betrag, den man nach Abzug aller Kosten und Gebühren aus dem Verkauf eines Vermögenswerts erzielt. **
-
Wie hoch ist der Veräußerungsgewinn?
Um den Veräußerungsgewinn zu berechnen, muss zunächst der Verkaufspreis des Gegenstands abzüglich der Anschaffungskosten ermittelt werden. Die Anschaffungskosten umfassen den ursprünglichen Kaufpreis des Gegenstands sowie eventuelle Anschaffungsnebenkosten wie Maklergebühren oder Notarkosten. Der Veräußerungsgewinn ist dann die Differenz zwischen dem Verkaufspreis und den Anschaffungskosten. Dieser Gewinn kann steuerpflichtig sein, je nachdem wie lange der Gegenstand im Besitz war und ob es sich um ein privates oder geschäftliches Vermögen handelt. Daher ist es wichtig, den Veräußerungsgewinn korrekt zu berechnen, um eventuelle steuerliche Auswirkungen zu berücksichtigen. **
Ähnliche Suchbegriffe für Veräußerungsgewinn
-
Revision der Beschaffung von Softwarelizenzen und SicherheitsdienstleistungenRevision der Beschaffung von Softwarelizenzen und Sicherheitsdienstleistungen , Effektive und transparente Beschaffungsprozesse sind in einer zunehmend komplexen Geschäftswelt entscheidende Erfolgsfaktoren. Erarbeitet vom DIIR-Arbeitskreis "Revision der Beschaffung", entwickelt dieser Band für zwei besonders sicherheitskritische Prüfungsbereiche mit zugleich oft hohem Optimierungspotenzial jeweils passgenaue Prüfungsleitfäden. - Beschaffung und Management von Softwarelizenzen etwa mit Blick auf Risiken der Über- und Unterlizenzierung, von Lizenzverstößen, IT-sicherheitsrelevanten oder operativen Schwachstellen u.a. - Beschaffung und Management von Sicherheitsdienstleistungen: mit Fokus z.B. auf der Auswahl, Beauftragung und Kontrolle externer Dienstleister, der Einhaltung von Qualifikations- und Rechtsstandards, Besonderheiten des öffentlichen Vergaberechts u.a. Unverzichtbare Werkzeuge, um in Zeiten hoher Relevanz von Cybersicherheit, Datenschutz und effizientem Ressourcenmanagement als Unternehmen wettbewerbsfähig und regelkonform zu bleiben. , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20250409, Titel der Reihe: DIIR-Forum#63#, Redaktion: Diir - Deutsches Institut Für Interne Revision E. V., Seitenzahl/Blattzahl: 76, Keyword: Beschaffung; Revision; Sicherheitsdienstleistungen; Softwarelizenzen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: TB/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 235, Breite: 158, Höhe: 6, Gewicht: 146, Produktform: Kartoniert,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kummer, Sebastian: Grundzüge der Beschaffung, Produktion und LogistikGrundzüge der Beschaffung, Produktion und Logistik , Das etablierte Lehrbuch führt Sie ausgehend von aktuellen Herausforderungen für Unternehmen in die Grundlagen der betrieblichen Leistungserstellung sowie in die betrieblichen Teilbereiche Beschaffung, Produktion und Logistik ein, die die Autoren sowohl aus institutioneller als auch aus prozessorientierter Sichtweise behandeln. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., aktualisierte Auflage, Erscheinungsjahr: 20181201, Produktform: Leinen, Titel der Reihe: Pearson Studium - Economic BWL##, Autoren: Kummer, Sebastian~Grün, Oskar~Jammernegg, Werner, Auflage: 19004, Auflage/Ausgabe: 4., aktualisierte Auflage, Seitenzahl/Blattzahl: 488, Themenüberschrift: BUSINESS & ECONOMICS / Production & Operations Management, Keyword: Beschaffung; Einkauf; Lagerhaltung; Logistik; Operations Management; Produktion; Produktionsmanagement; SCM; Supply Chain Management, Fachschema: Beschaffung~Einkauf - Einkäufer~Logistikmanagement~Management / Logistikmanagement~Produktionsmanagement~Management / Supply Management~SCM~Supply Chain Management - SCM ~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Distributions-, Lager- und Logistikmanagement~Makroökonomie~Management: Produktion und Qualitätskontrolle~Business process / operations management, Bildungszweck: für die Hochschule, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Einkaufs- und Supply-Management, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Pearson Studium, Verlag: Pearson Studium, Verlag: Pearson Studium ein Imprint von Pearson Deutschland, Länge: 170, Breite: 243, Höhe: 30, Gewicht: 976, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783868940930 9783827373519 9783827372277, Herkunftsland: NIEDERLANDE (NL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 105064739,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sofa PUBLIC, orangeDesign-Relax-Sofa kann in Empfansgräumen, Konferenzräumen, Warteräumen, Flughäfen, Rezeptionen benutzt werden die widerständige Polsterung Material: PU-Schaum Gestell ist aus verchromtem Stahl gefertigt feste und stabile Kontruktion154,22 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sofa PUBLIC, grünDesign-Relax-Sofa kann in Empfansgräumen, Konferenzräumen, Warteräumen, Flughäfen, Rezeptionen benutzt werden die widerständige Polsterung Material: PU-Schaum Gestell ist aus verchromtem Stahl gefertigt feste und stabile Kontruktion154,22 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet sich der Veräußerungsgewinn?
Der Veräußerungsgewinn berechnet sich durch die Differenz zwischen dem Verkaufspreis eines Vermögenswerts und den Anschaffungskosten. Die Anschaffungskosten umfassen alle Ausgaben, die für den Erwerb des Vermögenswerts angefallen sind, wie zum Beispiel der Kaufpreis, Maklergebühren oder Renovierungskosten. Von diesem Betrag werden dann noch eventuelle Veräußerungskosten abgezogen, wie beispielsweise Maklerprovisionen oder Inseratskosten. Der verbleibende Betrag ist der Veräußerungsgewinn, der versteuert werden muss. Es ist wichtig, alle relevanten Kosten und Gebühren bei der Berechnung des Veräußerungsgewinns zu berücksichtigen, um eine genaue Einschätzung des tatsächlichen Gewinns zu erhalten. **
-
Wie hoch wird Veräußerungsgewinn versteuert?
Wie hoch der Veräußerungsgewinn versteuert wird, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Vermögensgegenstands, der Haltefrist und dem persönlichen Steuersatz. Bei privaten Veräußerungsgeschäften wie dem Verkauf von Immobilien oder Wertpapieren fällt in der Regel die sogenannte Spekulationssteuer an. Diese beträgt 25% des erzielten Gewinns, wenn der Gegenstand weniger als ein Jahr gehalten wurde. Bei einer Haltefrist von über einem Jahr fällt keine Spekulationssteuer an, sondern der Gewinn unterliegt der Einkommensteuer. Es ist ratsam, sich vor einem Verkauf über die steuerlichen Konsequenzen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren. **
-
Wann ist der Veräußerungsgewinn zu versteuern?
Der Veräußerungsgewinn ist in der Regel zu versteuern, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Aktien oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht entsteht also, wenn ein Veräußerungsgeschäft einen Gewinn erwirtschaftet. Die genauen steuerlichen Regelungen können je nach Land und Art des Vermögensgegenstandes variieren. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen und die Steuerpflicht fristgerecht zu erfüllen, um mögliche Strafen oder Nachzahlungen zu vermeiden. Steuerberater oder Finanzexperten können bei Fragen zur Versteuerung von Veräußerungsgewinnen weiterhelfen. **
-
Wann muss der Veräußerungsgewinn versteuert werden?
Der Veräußerungsgewinn muss in der Regel versteuert werden, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Wertpapiere oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht tritt ein, wenn der Verkauf innerhalb der Spekulationsfrist stattfindet, die je nach Art des Vermögensgegenstandes unterschiedlich lang sein kann. In Deutschland beträgt die Spekulationsfrist in der Regel ein Jahr. Der Veräußerungsgewinn wird dann mit dem persönlichen Steuersatz des Steuerpflichtigen besteuert. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die je nach Land und individueller Situation gelten können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.